L'essentiel en 30 secondes
- Au réel, la taxe est due par le client non domicilié dans la commune, par personne et par nuit, et l'hôtelier la perçoit avant son départ.
- Les moins de 18 ans, les saisonniers employés dans la commune et les personnes en hébergement d'urgence ou en relogement temporaire en sont exonérés.
- En 2026, un hôtel classé applique un tarif fixe compris dans le barème de sa catégorie, et un hôtel non classé un taux de 1 % à 5 % du prix hors taxes de la nuitée par personne.
- Faute de déclaration ou de paiement, la collectivité peut taxer d'office après mise en demeure, avec des intérêts de 0,20 % par mois de retard.
Qui paie la taxe de séjour à l’hôtel et qui en est exonéré
La taxe de séjour hôtel est instituée librement par la commune ou l’intercommunalité, par une délibération prise avant le 1er juillet pour s’appliquer au 1er janvier suivant. Elle concerne tous les hébergements touristiques marchands, des palaces aux chambres d’hôtes, et le conseil municipal ne peut pas en exonérer un type ou une catégorie d’hébergement. Un hôtel non classé y est donc soumis au même titre qu’un quatre étoiles.
Dans le régime au réel, le redevable est le client. La taxe est due, par personne et par nuit, par les personnes qui séjournent dans la commune sans y être domiciliées. L’hôtelier n’en supporte pas le coût et se contente de la collecter pour le compte de la collectivité. Un client qui prouve qu’il est domicilié dans la commune n’a rien à payer, même s’il possède une résidence ailleurs.
Quatre catégories de personnes sont exonérées. Il s’agit des moins de 18 ans, des titulaires d’un contrat de travail saisonnier employés dans la commune, des bénéficiaires d’un hébergement d’urgence ou d’un relogement temporaire, et des occupants dont le loyer est inférieur à un montant fixé par le conseil municipal. Pour une famille de deux adultes et deux adolescents de 14 et 16 ans, seuls les parents sont donc taxés.
Le motif du séjour ne change rien à ces règles. Un commercial ou un technicien en déplacement paie la taxe comme un touriste, sauf s’il entre dans l’un des cas d’exonération. Le rappeler dans les conditions tarifaires proposées aux entreprises clientes évite toute contestation au moment de régler la note.
Régime au réel ou au forfait : ce que la commune choisit pour votre hôtel
La collectivité choisit entre deux régimes, et ce choix modifie entièrement le rôle de l’hôtelier. Au réel, la taxe est calculée sur les nuitées effectivement passées par les clients, qui la paient en plus du prix de la chambre. Au forfait, c’est l’hôtelier lui-même qui en est redevable, sur une base indépendante du remplissage de l’établissement.
Le forfait repose sur la capacité d’accueil de l’hôtel et sur le nombre de nuitées d’ouverture pendant la période de perception. Un abattement de 10 % à 80 %, fixé selon la durée d’ouverture de l’établissement, réduit la capacité prise en compte. L’hôtelier déclare en mairie la nature de son hébergement, sa période d’ouverture et la capacité retenue au plus tard un mois avant le début de la période de perception.
Les deux régimes n’ont pas les mêmes conséquences économiques. Au réel, une chambre vide ne génère aucune taxe, mais chaque séjour doit être compté avec précision, client par client. Au forfait, le montant est connu à l’avance et reste dû quel que soit le remplissage, ce qui en fait une charge fixe à intégrer dans le prix des chambres.
Le régime applicable, la période de perception et les tarifs figurent dans la délibération de votre collectivité. Ils se consultent en mairie, à l’office de tourisme ou sur le service en ligne de l’administration qui recense les tarifs de la taxe de séjour par commune. Un porteur de projet qui prépare l’ouverture d’un hôtel doit les connaître avant de construire sa grille tarifaire.
Tarifs 2026 de la taxe de séjour selon la catégorie de l’hôtel
Chaque collectivité fixe ses tarifs à l’intérieur d’un barème légal établi par catégorie de classement et indexé sur l’inflation. Pour 2026, le tarif par personne et par nuit se situe entre 0,70 € et 4,90 € pour un palace, entre 0,70 € et 3,60 € pour un hôtel cinq étoiles et entre 0,70 € et 2,60 € pour un hôtel quatre étoiles.
Pour les autres catégories, la fourchette va de 0,50 € à 1,70 € pour un trois étoiles, de 0,30 € à 1 € pour un deux étoiles et de 0,20 € à 0,80 € pour un une étoile. À l’intérieur de ces bornes, deux hôtels de même catégorie situés dans deux communes voisines peuvent donc facturer des montants différents à leurs clients.
Un hôtel non classé ou en attente de classement n’a pas de tarif fixe. La collectivité adopte un taux compris entre 1 % et 5 %, appliqué au coût hors taxes de la nuitée par personne, dans la limite du tarif le plus élevé qu’elle a adopté. Pour une chambre double vendue 90 € hors taxes à deux adultes, le coût de la nuitée par personne est de 45 €, et un taux de 5 % donne une taxe de 2,25 € par personne et par nuit, sous réserve de ce plafond.
À ce montant s’ajoutent, le cas échéant, des taxes additionnelles calculées en pourcentage de la taxe communale. Le département peut voter une taxe additionnelle de 10 %. En Île-de-France s’appliquent deux majorations de 15 % et de 200 %, et les territoires concernés par trois projets de lignes ferroviaires nouvelles supportent une majoration de 34 %. Pour un hôtel francilien, la somme perçue sur le client dépasse ainsi le triple du tarif communal.
Percevoir, facturer et afficher la taxe à la réception
Au réel, l’hôtelier perçoit la taxe avant le départ du client, même si le séjour est réglé plus tard, par exemple sur facture adressée à une entreprise. Le montant doit figurer sur la facture remise au client, sur une ligne distincte du prix de la chambre, et il n’entre pas dans la base de la TVA.
Au forfait, la règle de facturation diffère. Si l’hôtelier intègre la taxe dans ses prix, il peut porter sur la facture la mention « taxe de séjour forfaitaire incluse », qui reste facultative. La taxe entre alors dans sa base de TVA.
Le tarif de la taxe doit aussi être affiché chez l’hôtelier, comme il l’est en mairie. Un affichage lisible à la réception répond à cette obligation et désamorce les discussions au moment du départ, notamment avec une clientèle étrangère peu habituée à cette taxe.
Les réservations prises par une plateforme demandent une vigilance particulière. Le client peut en effet payer la taxe soit à l’hôtelier, soit au professionnel qui gère la réservation en ligne pour son compte et qui la reverse ensuite à la commune. Avant de la percevoir à la réception, vérifiez donc si elle a déjà été encaissée en ligne, car la faire payer deux fois est une erreur que le client remarque immédiatement. Notre guide sur la taxe de séjour en location courte durée détaille le fonctionnement de la collecte par les plateformes.
Déclarer et reverser la taxe sans risquer la taxation d’office
Au réel, l’hôtelier reverse au comptable public les sommes collectées, aux dates fixées par la collectivité. La périodicité varie donc d’une commune à l’autre. Certaines collectivités proposent une déclaration en ligne, et la taxe communale comme chaque taxe additionnelle doivent y apparaître séparément.
Au forfait, la déclaration intervient en amont, en mairie, au plus tard un mois avant la période de perception. Le paiement est ensuite effectué auprès du comptable public, en une seule fois ou de façon fractionnée. Cette déclaration de taxe de séjour ne doit pas être confondue avec la déclaration en mairie des meublés de tourisme et des chambres d’hôtes, qui relève d’une autre réglementation.
En cas de défaut de déclaration ou de retard de paiement, le maire ou le président de l’intercommunalité peut procéder à une taxation d’office après une mise en demeure. L’avis de taxation motivé est notifié au moins 30 jours avant l’imposition, et chaque mois de retard entraîne des intérêts de 0,20 %.
La meilleure protection reste un rapprochement régulier entre les nuitées facturées et les sommes déclarées. Un hôtel de 25 chambres qui note, pour chaque séjour, le nombre d’adultes taxés, les éventuelles exonérations et l’origine de la réservation prépare sa déclaration sans reprendre ses factures une à une et peut justifier chaque montant en cas de contrôle.
Préparer votre déclaration à partir de vos factures et de vos séjours
Beaucoup d’écarts de taxe de séjour viennent d’informations dispersées, avec des séjours notés sur un planning, des factures éditées dans un autre outil et des réservations en ligne suivies ailleurs. Réunir ces éléments au même endroit permet de retrouver, pour chaque période, les nuitées facturées et la taxe perçue.
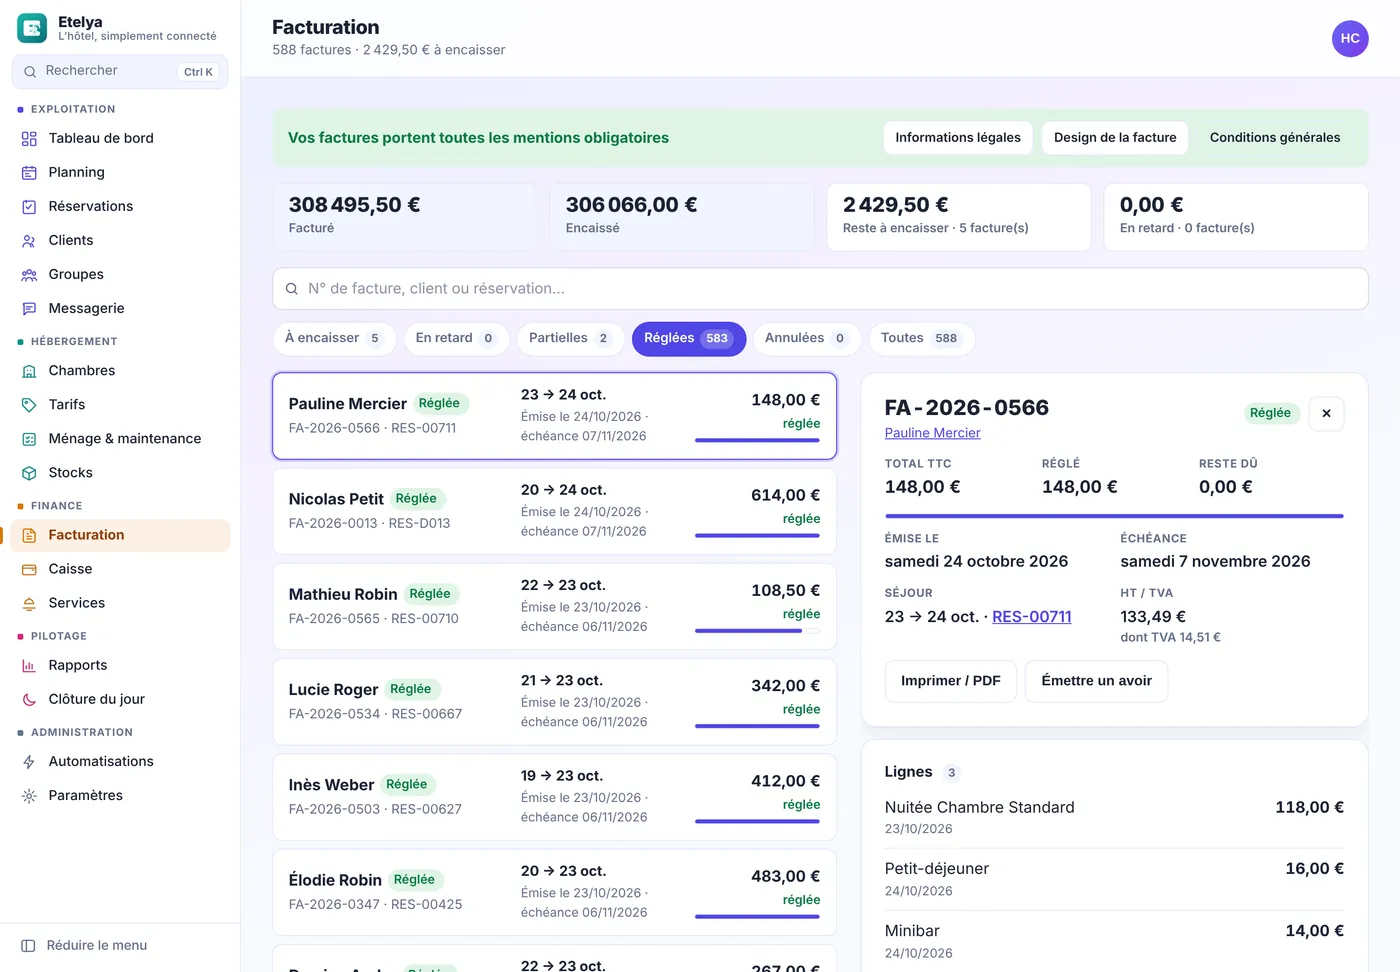
Etelya rassemble vos séjours et vos factures dans un même outil. La facturation au fil du séjour ajoute chaque nuit et chaque prestation à la note du client, avec des règles de taxes paramétrables, et la clôture journalière vous donne l’occupation, le prix moyen et le RevPAR de chaque journée. Vous disposez ainsi de vos factures et de vos séjours au même endroit pour préparer la déclaration, quelle que soit la périodicité fixée par votre commune.
Vous pouvez tester l’application pendant 30 jours sans carte bancaire et sans engagement, sur vos propres chambres. L’abonnement s’élève à 20 € HT par mois jusqu’à 5 chambres, puis à 4 € HT par chambre de la 6e à la 30e et à 3 € HT par chambre au-delà, comme le détaille la page des tarifs d’Etelya.
Questions fréquentes
Qui paie la taxe de séjour à l'hôtel ?
Au réel, le client non domicilié dans la commune, par personne et par nuit, et l'hôtelier la perçoit avant son départ pour la reverser. Au forfait, l'hôtelier en est lui-même redevable, sur la base de sa capacité d'accueil.
Les enfants paient-ils la taxe de séjour à l'hôtel ?
Non. Les personnes de moins de 18 ans sont exonérées, tout comme les saisonniers employés dans la commune, les personnes en hébergement d'urgence ou en relogement temporaire et les occupants dont le loyer est inférieur au seuil fixé par la commune.
Quel est le tarif de la taxe de séjour pour un hôtel non classé ?
La collectivité applique un taux compris entre 1 % et 5 % du coût hors taxes de la nuitée par personne, dans la limite du tarif le plus élevé qu'elle a adopté, auquel s'ajoutent les éventuelles taxes additionnelles.
Textes de référence
Pages officielles consultées le 23 octobre 2026. Ce guide est relu à chaque évolution des textes.
- entreprendre.service-public.gouv.fr/vosdroits/F743
- entreprendre.service-public.gouv.fr/vosdroits/F31635
- service-public.gouv.fr/particuliers/vosdroits/F2048
- collectivites-locales.gouv.fr/gerer-les-finances-publiques-locales/fiscalite-locale/fiscalite-indirecte-locale/taxe-de-sejour
- impots.gouv.fr/taxe-de-sejour
L'équipe Etelya, Éditeur du logiciel Etelya, Codyweb
L'équipe qui conçoit et développe Etelya, le logiciel de gestion hôtelière et de location courte durée de Codyweb. Les guides sont relus à chaque évolution du produit, et les guides réglementaires à chaque loi de finances. Tous ses guides